En pleno barullo y guirigay financiero por la conversión de las cajas en bancos (o bancarización de las cajas), me encuentro con la ceremonia de la confusión protagonizada por ABERTIS, el poderoso conglomerado español de concesiones de infraestructuras y telecomunicaciones (autopistas, satélites, televisión, aeropuertos, etc.), señalado como el botín económico más apetitoso para los depredadores ACS y La Caixa.
Para capturar ABERTIS han ideado una estrategia que parece sacada de la chistera de un mago. Como entre La Caixa y ACS, los dos socios de control de ABERTIS disponen de la mayoría de acciones, pero no su totalidad, han pensado en lanzar una OPA. Aunque esto significa disponer de liquidez y esa liquidez la van a adquirir vendiendo parte de sus acciones a un tercer socio con el que van a crear una sociedad conjunta que es la que lanzaría la OPA por el 100% de la empresa. Este socio es el fondo de capital riesgo británico (venture capital fund) CVC, especialista en lanzar OPAs por grandes empresas que luego cuartea y vende haciendo buena la máxima de que la suma de las partes es más rentable que el todo; pero que no dispone de ningún fondo y, por tanto, tampoco arriesga aunque nominalmente parece lo contrario.
Así pues tratan de constituir un holding hiperendeudado, participado por La Caixa, a través de Criteria CaixaCorp (accionista de referencia en Repsol, Gas Natural, Aguas de Barcelona, Telefónica y Abertis entre otras empresas con las que cotiza en bolsa); por la constructora ACS cuyos propietarios son Florentino Pérez (Presidente del Real Madrid), los March (de la saga familiar que financió la guerra a Franco) y los Albertos (Cortina y Alcocer, famosos por su divorcio de las hermanas Alicia y Esther Koplowitz y por su condena por el caso Urbanor –Kio-, aunque nunca entraron en la cárcel), y la firma inglesa CVC.
Y es un holding hiperendeudado porque esta firma CVC necesita capital con el que comprar las acciones de sus socios y lanzar posteriormente la OPA en su compañía. Y ese capital lo calcula en unos 7.000 millones de euros que aportarán unos catorce bancos (entre ellos el Santander y el BBVA), mediante un banco italiano intermediario de la operación, Mediobanca, y cuyo presidente en España es Borja Prado Eulate, también presidente de ENDESA, es decir, presidente de la competidora de IBERDROLA, cuyo principal accionista es el presidente de ACS, Florentino Pérez, que se encuentra en estos momentos pleiteando en los tribunales por un puesto en el Consejo de Administración. De hecho se dice que Florentino quiere vender parte de sus acciones en ABERTIS al fondo CVC con el fin de tener liquidez para optar al 20% de IBERDROLA y así hacerse con el control del Consejo de Administración. Pero hay otras voces que señalan que ACS como CVC nunca arriesgan capital, sino que viven a golpe de crédito bancario para sus operaciones especulativas, y que ahora mismo ACS tiene que devolver, principalmente al Santander y al BBVA (en 2010, 2.000 millones; 5.000 en 2011 y 3.000 en 2012); y como además ACS vendió FENOSA (su empresa de energía) a Gas Natural (en la órbita de Criteria CaixaCorp), no puede esperar dividendos por ese lado y la venta de acciones en ABERTIS puede ser un acto desesperado más que calculado.
El tercero de este holding hiperendeudado que quiere hacerse con el total de ABERTIS para trocearlo y sacarle el máximo de plusvalías (tiene que empezar a devolver los 1.250 millones de euros aportados por el Fondo para la Reestructuración Ordenada Bancaria –FROB- en dos años por su reciente unión con otras cajas), es La Caixa cuyo presidente y ahora también de la Confederación Española de Cajas de Ahorro (CECA), es Isidro Fainé. Este hombre que empezó como director de recursos humanos de una entidad con pedigree riojano (la banca Herrero y Riva), ocupó la presidencia de ABERTIS y también la vicepresidencia de Telefónica. Precisamente en la CECA se encuentra como vicepresidente un amigo suyo, el señor Rodrigo Rato, que ya en Criteria como también en el Santander, se encontraba como consejero externo desde la presidencia del Consejo Asesor Internacional, tras su salida en 2007 de la presidencia del Fondo Monetario Internacional (FMI).
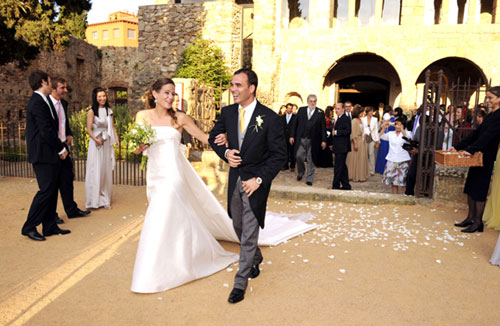
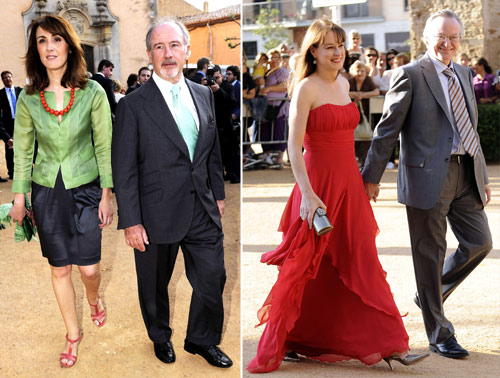
El señor Rodrigo Rato, actual presidente de Caja Madrid (entidad a la que se ha sumado Caja Rioja), es amigo de Isidro Fainé, amistad demostrada con la invitación en mayo a la boda del hijo de Fainé, Xavi, un joven economista que migrará a uno de los estados de Carolina (EEUU) para adquirir competencia suficiente. Es un destino similar al de la duquesa de Palma, la infanta Cristina que también fue invitada a la boda. No olvidemos que la infanta fue hasta este momento directora de la Obra Social de la Fundación La Caixa, pero es en EEUU donde mejor servirá a sus intereses.
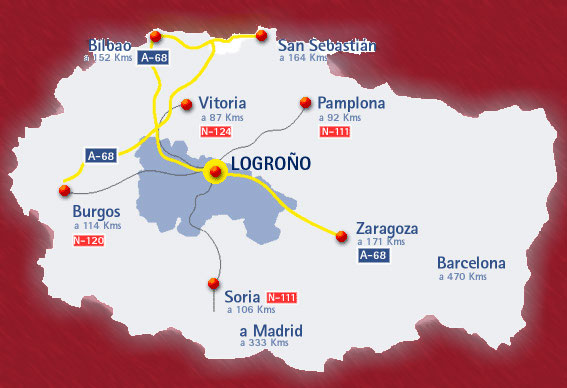
Así que en este guirigay financiero se mezclan intereses económicos, empresariales, financieros, políticos y religiosos (aunque no hablaré sobre las confesiones a las que se adscriben cada uno de los interpelados en esta salsa), pero sigo sin saber quién se quedará con ABERTIS y qué hará con una de sus concesiones de autopistas AVASA, por la que empecé a introducirme en este laberinto. La solución a no más tardar en las páginas sepia de los periódicos, un día de estos, en otoño.